Lors de mon séjour au Brésil, j’ai payé quelqu’un depuis Wise. Pour payer un service à une personne, j’ai envoyé l’équivalent de 35 euros vers son compte brésilien en utilisant sa clé Pix. Les fonds sont arrivés en cinq secondes, avec des frais inférieurs à 2 % du montant de la transaction, soit moins de 70 centimes. De mon côté, je n’ai ni CPF, l’identifiant fiscal brésilien, ni compte au Brésil.
Pourquoi ouvrir puis alimenter un compte local pour faire du « Pix à Pix » quand je peux, pour un paiement comme celui-ci, passer directement de l’euro à Pix ?
Je paie en euros, la personne reçoit des reais
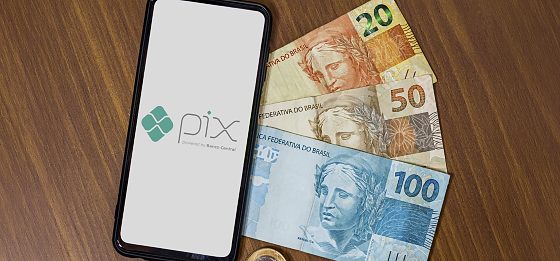
Dans mon précédent article, je racontais que je pouvais payer par carte dans la plupart des commerces que je fréquente au Brésil. Le transfert répond à un autre besoin : payer directement une personne sur le compte qu’elle utilise déjà. Une clé Pix suffit à identifier la destination. Wise convertit les euros en reais et utilise Pix pour la dernière étape, le versement au Brésil. C’est le parcours que Wise a ouvert en août 2026 à ses clients non résidents éligibles. (newsroom.wise.com)
Vu de mon téléphone, c’est de l’« euro vers Pix ». Le transfert international et le change sont pris en charge par Wise. Du côté de la personne que je paie, l’argent arrive en monnaie locale, sur son compte habituel.
À 35 euros, les frais changent l’usage
On juge souvent les transferts internationaux à partir de montants plus élevés. Or, en voyage, les besoins sont souvent modestes : régler une prestation, rembourser une dépense partagée, envoyer de l’argent à quelqu’un qui a avancé des frais. Sur 35 euros, une commission fixe de 5 euros représenterait déjà plus de 14 % du montant envoyé. À moins de 70 centimes sur mon opération, le transfert devient une option que je peux envisager pour un paiement courant.
Les cinq secondes et les frais inférieurs à 2 % sont ceux de mon opération. Pour comparer deux services sur un même paiement, je regarderais combien d’euros sont débités pour que la personne reçoive le montant convenu en reais. Cette comparaison tient compte à la fois des frais affichés et du taux de change.
Ce que Pix rend possible au-delà des usages locaux
Je suis l’évolution des paiements au Brésil depuis 2013. Dans les précédents articles, je m’intéressais à la manière dont les banques, les coopératives et les fintechs ont diffusé Pix. Cette fois, j’ai pu voir ce que cette infrastructure change pour une personne qui arrive de l’étranger avec ses propres moyens de paiement.
Pour ce paiement ponctuel, j’ai pu éviter l’étape qui consistait à détenir puis à alimenter un solde au Brésil. La personne que je payais, elle, a reçu les fonds sur le même compte que celui qu’elle utilise pour ses paiements locaux. C’est là que le rapprochement entre un service de transfert international et une infrastructure domestique devient concret : un petit paiement transfrontalier peut se régler aussi simplement qu’une dépense du quotidien.
Estelle Brack — Économiste, fondatrice de KiraliT


